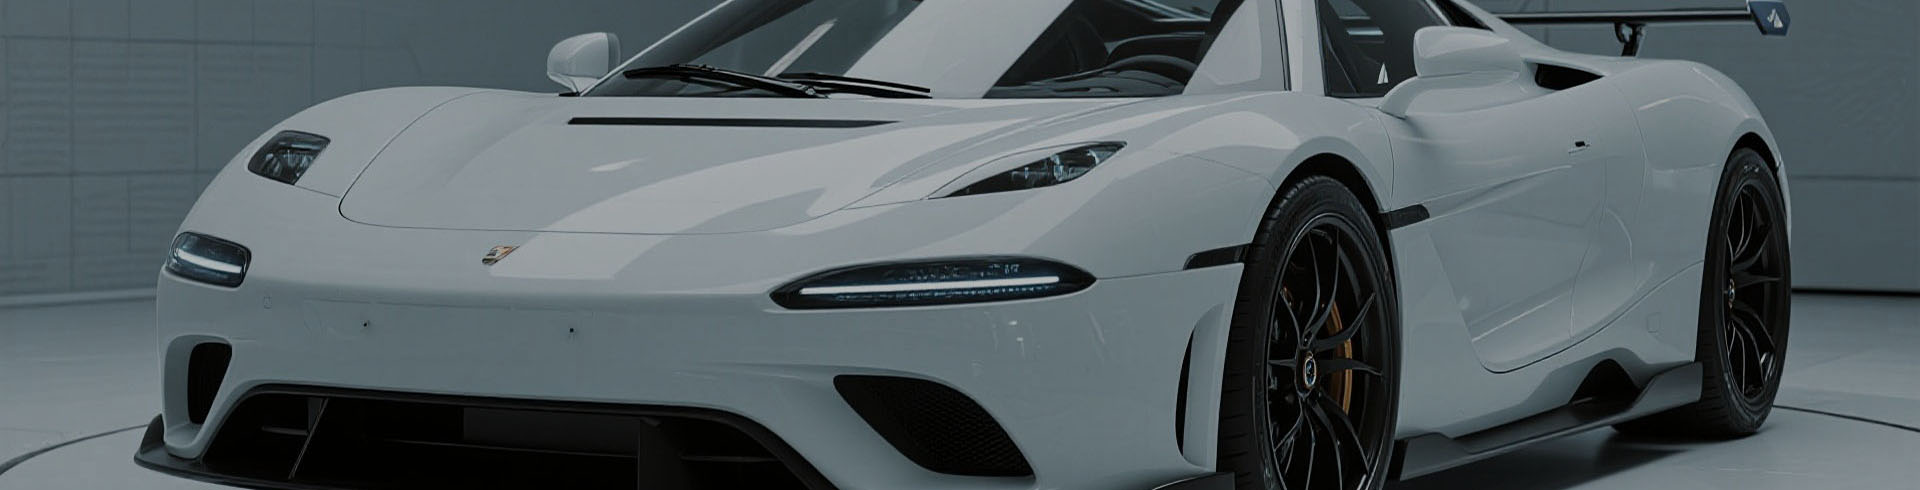
当引擎的低吼划破街道的宁静,当流畅的线条在阳光下折射出迷人的光彩,高性能跑车无疑是速度美学与工业技术的结晶。然而,在这份令人心跳加速的激情背后,潜在车主面临的不仅是高昂的购车价格,还有一个常被忽视却至关重要的经济考量:保险费用。与普通家用轿车相比,一辆高性能跑车的年度保费往往会呈现出倍数级的跃升,这看似简单的数字差异背后,实则缠绕着一套复杂精密的风险评估逻辑、精算模型与社会经济法则。
保险公司并非凭空定价,每一份保单的费率都是对潜在风险进行数学建模与概率分析的结果。对于高性能跑车而言,数个关键风险因子共同作用,将其推向了保费金字塔的顶端。
首先,**出险概率与损失严重性**构成最直接的考量。高性能跑车设计的初衷便是追求极限的加速能力、过弯表现与最高时速。强大的动力输出(常见于大排量、涡轮增压或多电机系统)在提供驾驶乐趣的同时,也意味着对驾驶员的控制能力提出更高要求。统计数据一致表明,大马力车型的意外事故发生率,尤其是单方责任事故(如失控撞上固定物体)显著高于普通车辆。即便事故性质类似,由于其车身广泛采用碳纤维、铝合金等昂贵轻量化材料,以及搭载精密复杂的空气动力学套件、高性能制动系统(如陶瓷刹车盘)和悬挂系统,其维修与零部件更换成本极为惊人。一个轻微的碰撞,对普通轿车可能仅是钣金喷漆,但对跑车而言,可能涉及整体覆盖件的替换与精密系统的重新调校,维修账单轻松可达数十万。
其次,**驾驶员行为画像**是精算师笔下重要的变量。尽管存在个体差异,但从群体统计层面看,选择购买高性能跑车的车主画像,往往呈现出更年轻的年龄分布、更高的高风险驾驶行为倾向(如超速、激烈驾驶),以及更频繁的车辆使用率(尤其在非通勤场景,如赛道日、周末巡航等)。这些行为特征直接关联到更高的索赔频率。保险公司通过历史索赔数据、车辆类型与驾驶者年龄、职业、居住地等多维度信息交叉分析,构建出相应的风险系数。
再者,**失窃与车辆残值风险**不容小觑。高性能跑车因其稀有性、高价值与强大的品牌号召力,始终是专业盗抢犯罪团伙的青睐目标。其失窃率远高于市场平均水平。即便车辆未被盗,高额的整车价值也意味着在发生全损(如严重事故、火灾、水淹)时,保险公司需要支付巨额的赔付金。此外,部分限量版或经典跑车价值不菲且持续升值,这也增加了保险公司在确定保险金额和理赔时的复杂性。
**基础保费计算基数巨大**。车辆损失险的保费通常以车辆实际价值(或协商确定的价值)为重要计算基础。一辆价值数百万的跑车,其基础保费基数自然远高于普通家用车。即使费率系数相同,最终的保费金额也天差地别。
* **高额第三者责任险**:鉴于跑车一旦发生事故,可能导致对方车辆(尤其可能是其他豪华车)和人员遭受极其严重的损失,购买远超法定最低限额(如200万、500万甚至1000万以上)的第三者责任险成为必要,这部分保费相应增加。
* **特定零配件险**:针对原厂定制的高价轮毂、碳纤维部件等,可能需要附加投保。
* **赛道驾驶除外条款**:标准保单通常明确排除在封闭赛道上的驾驶行为。若车主有赛道日需求,需另行购买专门的赛道险,其费率极高且保障时间极短。
* **代步车服务**:跑车维修周期长,车主对代步车的品质要求也高,相应的服务成本会计入保费。
**保险公司自身的风险池策略**。并非所有保险公司都愿意或能够承保高性能跑车业务。承接此类业务的保险公司,通常需要具备雄厚的资本实力以应对可能的巨额赔付,并拥有相应的再保险安排。其承保策略更为审慎,筛选客户更为严格,因此费率也体现了其对冲低频高损风险的经营逻辑。
高性能跑车保险市场并非铁板一块,其费率受到多种动态因素影响,而精明的车主也有一定的策略空间来管理这一成本。
**市场环境波动**。整体保险行业的赔付率、再保险市场的价格、甚至宏观经济环境都会影响保费水平。在经历行业性的高赔付周期后,所有车险费率可能上调,高性能车型尤为敏感。
**地域差异显著**。车辆登记和常驻使用地至关重要。交通拥堵严重、事故率高、盗抢案件多发的大都市核心区,其保费会远高于郊区或小城镇。同样,在道路条件良好、交通秩序规范的国家或地区,保费相对更有优势。
1. **驾驶记录**:保持长期(通常3-5年以上)无索赔、无交通违章的清洁记录,是降低保费最有效的个人因素。
2. **安全与防盗措施**:将车辆停放于自有车库或配备24小时监控的封闭式停车场,加装保险公司认证的高等级防盗和追踪系统,可以提供保费折扣。
3. **限制行驶里程**:与保险公司约定较低的年度行驶里程上限,并切实遵守,能有效降低风险暴露时间。
4. **提高自负额(免赔额)**:自愿承担更高额度的理赔起付线,可以显著降低年度保费。这对于有能力承担一定财务风险的车主而言是可行选择。
5. **资深驾驶员与多车投保**:年龄更大的主要驾驶人(通常25岁甚至30岁以上),以及在同一公司为多辆车辆投保,可能获得更优费率。
**专业保险中介的价值**。鉴于高性能车险的复杂性,寻求专注于豪车、经典车或高性能车领域的保险经纪人服务至关重要。他们深谙市场,了解哪些公司对特定车型(如法拉利、保时捷、兰博基尼等)有更友好的承保政策,并能协助客户准备材料、协商保险价值,从而获取更具竞争力的报价和更贴合需求的保障方案。
纵观高性能跑车保险的经济现象,其本质超越了简单的商业合同。它如同一面棱镜,折射出技术、欲望、风险与社会规则之间的复杂互动。
它是**技术激情与社会责任的财务纽带**。驾驶高性能跑车所带来的极致体验,是一种基于高度复杂技术系统的感官愉悦。保险机制则将这种私人愉悦可能引发的公共风险(对他人生命财产的威胁、公共设施的损坏)进行了财务上的内部化。高额的保费,正是这种风险内部化的价格体现,它迫使驾驶者在享受技术红利的同时,必须预先考虑其行为可能引发的社会成本。
它也是**精算理性对速度美学的冷静制衡**。跑车所象征的速度、自由与突破极限的美学,在其诞生之初便伴随着对风险的浪漫化想象。而保险,则代表了现代社会用概率统计、大数法则和金融工具来量化、分散和管理风险的理性努力。保费数字的冰冷,恰恰是对速度激情背后热力学不确定性的一种对冲与预警。
此外,它还反映了**财富与风险承受能力的共生关系**。能够负担并维持一辆高性能跑车及其高昂的伴随成本(包括保险、维护、燃油等),本身就意味着车主具备相应的财富积累和风险承受能力。保险费用在此成为一道隐形的经济门槛,与购车价格一道,完成了对潜在用户群体的筛选。
因此,高性能跑车那令人咋舌的保险费用,绝非保险公司的随意加价或单纯“豪车税”。它是一个精妙的信号系统,凝结了统计学的预测、材料学的价值、行为学的规律以及社会学的约束。它提醒每一位向往驾驭力量的潜在车主:追求极致的性能与速度,不仅需要高超的驾驶技巧和雄厚的经济实力,更需要一份对风险清醒的认知与负责任的态度。那份每年如期而至的保单,不仅是法律要求的合规文件,更是为这份独特激情所支付的必要对价,是现代社会中为非凡梦想所锚定的理性之镣。在踩下油门的那一刻,这份代价已然成为澎湃声浪中一段不可或缺的、冷静而理智的背景音。
当引擎的低吼划破街道的宁静,当流畅的线条在阳光下折射出迷人的光彩,高性能跑车无疑是速度美学与工业技术的结晶。然而,在这份令人心跳加速的激情背后,潜在车主面临的不仅是高昂的购车价格,还有一个常被忽视却至关重要的经济考量:保险费用。与普通家用轿车相比,一辆高性能跑车的年度保费往往会呈现出倍数级的跃升,这看似简单的数字差异背后,实则缠绕着一套复杂精密的风险评估逻辑、精算模型与社会经济法则。
保险公司并非凭空定价,每一份保单的费率都是对潜在风险进行数学建模与概率分析的结果。对于高性能跑车而言,数个关键风险因子共同作用,将其推向了保费金字塔的顶端。
首先,**出险概率与损失严重性**构成最直接的考量。高性能跑车设计的初衷便是追求极限的加速能力、过弯表现与最高时速。强大的动力输出(常见于大排量、涡轮增压或多电机系统)在提供驾驶乐趣的同时,也意味着对驾驶员的控制能力提出更高要求。统计数据一致表明,大马力车型的意外事故发生率,尤其是单方责任事故(如失控撞上固定物体)显著高于普通车辆。即便事故性质类似,由于其车身广泛采用碳纤维、铝合金等昂贵轻量化材料,以及搭载精密复杂的空气动力学套件、高性能制动系统(如陶瓷刹车盘)和悬挂系统,其维修与零部件更换成本极为惊人。一个轻微的碰撞,对普通轿车可能仅是钣金喷漆,但对跑车而言,可能涉及整体覆盖件的替换与精密系统的重新调校,维修账单轻松可达数十万。
其次,**驾驶员行为画像**是精算师笔下重要的变量。尽管存在个体差异,但从群体统计层面看,选择购买高性能跑车的车主画像,往往呈现出更年轻的年龄分布、更高的高风险驾驶行为倾向(如超速、激烈驾驶),以及更频繁的车辆使用率(尤其在非通勤场景,如赛道日、周末巡航等)。这些行为特征直接关联到更高的索赔频率。保险公司通过历史索赔数据、车辆类型与驾驶者年龄、职业、居住地等多维度信息交叉分析,构建出相应的风险系数。
再者,**失窃与车辆残值风险**不容小觑。高性能跑车因其稀有性、高价值与强大的品牌号召力,始终是专业盗抢犯罪团伙的青睐目标。其失窃率远高于市场平均水平。即便车辆未被盗,高额的整车价值也意味着在发生全损(如严重事故、火灾、水淹)时,保险公司需要支付巨额的赔付金。此外,部分限量版或经典跑车价值不菲且持续升值,这也增加了保险公司在确定保险金额和理赔时的复杂性。
**基础保费计算基数巨大**。车辆损失险的保费通常以车辆实际价值(或协商确定的价值)为重要计算基础。一辆价值数百万的跑车,其基础保费基数自然远高于普通家用车。即使费率系数相同,最终的保费金额也天差地别。
* **高额第三者责任险**:鉴于跑车一旦发生事故,可能导致对方车辆(尤其可能是其他豪华车)和人员遭受极其严重的损失,购买远超法定最低限额(如200万、500万甚至1000万以上)的第三者责任险成为必要,这部分保费相应增加。
* **特定零配件险**:针对原厂定制的高价轮毂、碳纤维部件等,可能需要附加投保。
* **赛道驾驶除外条款**:标准保单通常明确排除在封闭赛道上的驾驶行为。若车主有赛道日需求,需另行购买专门的赛道险,其费率极高且保障时间极短。
* **代步车服务**:跑车维修周期长,车主对代步车的品质要求也高,相应的服务成本会计入保费。
**保险公司自身的风险池策略**。并非所有保险公司都愿意或能够承保高性能跑车业务。承接此类业务的保险公司,通常需要具备雄厚的资本实力以应对可能的巨额赔付,并拥有相应的再保险安排。其承保策略更为审慎,筛选客户更为严格,因此费率也体现了其对冲低频高损风险的经营逻辑。
高性能跑车保险市场并非铁板一块,其费率受到多种动态因素影响,而精明的车主也有一定的策略空间来管理这一成本。
**市场环境波动**。整体保险行业的赔付率、再保险市场的价格、甚至宏观经济环境都会影响保费水平。在经历行业性的高赔付周期后,所有车险费率可能上调,高性能车型尤为敏感。
**地域差异显著**。车辆登记和常驻使用地至关重要。交通拥堵严重、事故率高、盗抢案件多发的大都市核心区,其保费会远高于郊区或小城镇。同样,在道路条件良好、交通秩序规范的国家或地区,保费相对更有优势。
1. **驾驶记录**:保持长期(通常3-5年以上)无索赔、无交通违章的清洁记录,是降低保费最有效的个人因素。
2. **安全与防盗措施**:将车辆停放于自有车库或配备24小时监控的封闭式停车场,加装保险公司认证的高等级防盗和追踪系统,可以提供保费折扣。
3. **限制行驶里程**:与保险公司约定较低的年度行驶里程上限,并切实遵守,能有效降低风险暴露时间。
4. **提高自负额(免赔额)**:自愿承担更高额度的理赔起付线,可以显著降低年度保费。这对于有能力承担一定财务风险的车主而言是可行选择。
5. **资深驾驶员与多车投保**:年龄更大的主要驾驶人(通常25岁甚至30岁以上),以及在同一公司为多辆车辆投保,可能获得更优费率。
**专业保险中介的价值**。鉴于高性能车险的复杂性,寻求专注于豪车、经典车或高性能车领域的保险经纪人服务至关重要。他们深谙市场,了解哪些公司对特定车型(如法拉利、保时捷、兰博基尼等)有更友好的承保政策,并能协助客户准备材料、协商保险价值,从而获取更具竞争力的报价和更贴合需求的保障方案。
纵观高性能跑车保险的经济现象,其本质超越了简单的商业合同。它如同一面棱镜,折射出技术、欲望、风险与社会规则之间的复杂互动。
它是**技术激情与社会责任的财务纽带**。驾驶高性能跑车所带来的极致体验,是一种基于高度复杂技术系统的感官愉悦。保险机制则将这种私人愉悦可能引发的公共风险(对他人生命财产的威胁、公共设施的损坏)进行了财务上的内部化。高额的保费,正是这种风险内部化的价格体现,它迫使驾驶者在享受技术红利的同时,必须预先考虑其行为可能引发的社会成本。
它也是**精算理性对速度美学的冷静制衡**。跑车所象征的速度、自由与突破极限的美学,在其诞生之初便伴随着对风险的浪漫化想象。而保险,则代表了现代社会用概率统计、大数法则和金融工具来量化、分散和管理风险的理性努力。保费数字的冰冷,恰恰是对速度激情背后热力学不确定性的一种对冲与预警。
此外,它还反映了**财富与风险承受能力的共生关系**。能够负担并维持一辆高性能跑车及其高昂的伴随成本(包括保险、维护、燃油等),本身就意味着车主具备相应的财富积累和风险承受能力。保险费用在此成为一道隐形的经济门槛,与购车价格一道,完成了对潜在用户群体的筛选。
因此,高性能跑车那令人咋舌的保险费用,绝非保险公司的随意加价或单纯“豪车税”。它是一个精妙的信号系统,凝结了统计学的预测、材料学的价值、行为学的规律以及社会学的约束。它提醒每一位向往驾驭力量的潜在车主:追求极致的性能与速度,不仅需要高超的驾驶技巧和雄厚的经济实力,更需要一份对风险清醒的认知与负责任的态度。那份每年如期而至的保单,不仅是法律要求的合规文件,更是为这份独特激情所支付的必要对价,是现代社会中为非凡梦想所锚定的理性之镣。在踩下油门的那一刻,这份代价已然成为澎湃声浪中一段不可或缺的、冷静而理智的背景音。
声明:本文由入驻搜狐公众平台的作者撰写,除搜狐官方账号外,观点仅代表作者本人,不代表搜狐立场。
 热点新闻
 联系我们